
Сьогодні оплата частинами є досить популярним способом купівлі техніки, прикрас, парфумерії та інших відносно недешевих товарів. Багато покупців обирають цей варіант через можливість отримати потрібну річ одразу, а платити поступово без великого навантаження на бюджет. При цьому не можна сказати, що це завжди виключно вигідно, тому є дискусії про оплату частинами. Одні вважають, що переплати немає взагалі, інші переконані, що магазини завжди закладають приховані відсотки у вартість товару. Насправді все залежить від конкретної пропозиції, умов магазину та банку.
У цій статті пропонуємо детально розібратися, коли оплата частинами справді допомагає заощадити, а коли краще заплатити всю суму одразу, щоб ваші покупки завжди були вигідними.
Що таке оплата частинами?
Відповідь прихована вже у самій назві такої послуги. Оплата частинами дозволяє розділити вартість товару на кілька рівних платежів. На практиці це виглядає так: покупець отримує товар відразу, а банк щомісяця списує встановлену суму з його картки. У свою чергу фінансова компанія одразу оплачує товар магазину. Зазвичай схема покупки така:
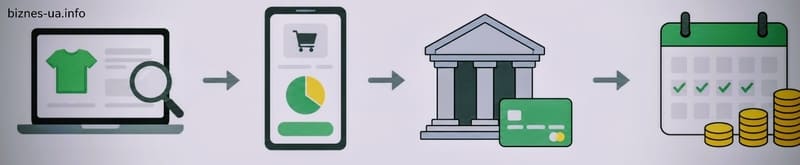
- Ви обираєте товар у магазині;
- Далі обираєте спосіб «оплата частинами»;
- Банк оплачує повну суму продавцю;
- Ви погашаєте борг рівними платежами щомісяця.
Ототожнювати кредит з цією послугою – це поширена помилка. Так, це схожі речі, але кредит й оплата частинами – це не одне й те ж саме. Перш за все, ви не отримуєте гроші на руки, бо це не кредит готівкою. Це цільова фінансова послуга, прив’язана до конкретної покупки. Також при кредиті покупець досить швидко може підрахувати переплату. У випадку ж з оплатою частинами покупець не бачить окремої процентної ставки. До речі, якщо тема кредитування вам цікава, то у нас є покрокова інструкція про те, як взяти кредит вигідно та без помилок.
Порівняльна таблиця кредиту та оплати частинами:
| Параметр | Оплата частинами | Кредит |
|---|---|---|
| Мета | Конкретна покупка | Будь–які витрати (якщо не цільовий) |
| Видача грошей | Ні | Так |
| Відсотки | Часто 0% | Зазвичай є |
| Оформлення | Швидке в магазині | Довше, через банк |
| Гнучкість | Низька | Висока |
Коли оплата частинами вигідна?
Спори про вигідність цієї послуги – явище досить поширене. Хто ж правий? Істина десь посередині: іноді це справді вигідно, а інколи – ні. Оплата частинами має сенс тоді, коли дозволяє розподілити витрати без збільшення загальної вартості товару. Важливо розуміти, що це не інструмент економії, а спосіб зробити дорогу покупку більш керованою для бюджету. Це вигідно в таких ситуаціях:
- Загальна сума платежів не перевищує ціну товару при повній оплаті;
- Відсутні приховані комісії, страховки або додаткові платежі;
- Покупка була запланована заздалегідь, а не зроблена імпульсивно;
- Щомісячний платіж не створює навантаження на бюджет і стабільно покривається доходом.
У таких умовах оплата частинами фактично працює як нейтральний фінансовий інструмент: вона не робить покупку дорожчою, а лише розтягує її в часі, що для багатьох є більш зручним варіантом.
Де ховаються переплати та підводні камені оплати частинами?
Важливо розуміти, що гучні заголовки досить часто виявляються простим маркетингом. Багато програм оплати частинами рекламуються як безкоштовні або такі, що не передбачають переплат. Проте на практиці важливо уважно вивчати умови, адже додаткові витрати можуть бути заховані не у відсотковій ставці, як у випадку звичайного кредиту, а в інших платежах або особливостях самої пропозиції. Найпоширеніші варіанти переплат:

- Завищена ціна товару порівняно зі звичайною вартістю при повній оплаті;
- Разова комісія за оформлення договору;
- Додаткова страховка, яка автоматично включається до послуги;
- Штрафи та пеня за прострочення платежів;
- Акційні умови, де «0%» діє лише протягом певного терміну або за виконання додаткових вимог.
Окрему увагу варто звертати на ціну самого товару. Іноді магазин компенсує витрати на програму розстрочки шляхом підвищення вартості продукції. У результаті покупець формально не сплачує відсотки, але фактично все одно переплачує через вищу ціну. Саме тому перед оформленням слід порівняти вартість товару при оплаті частинами та при звичайній покупці. Це допоможе зрозуміти, чи дійсно пропозиція є вигідною.
Як правильно оцінити реальну вигоду оплати частинами?


Перш за все, сприймайте рекламу саме як спосіб привернути увагу. Не варто орієнтуватися лише на маркетинг типу напису «0%». Потрібно зрозуміти, скільки в підсумку коштуватиме покупка та чи не з’являться додаткові витрати протягом строку виплат. Щоб оцінити реальну вигоду пропозиції, варто перевірити кілька ключових моментів:
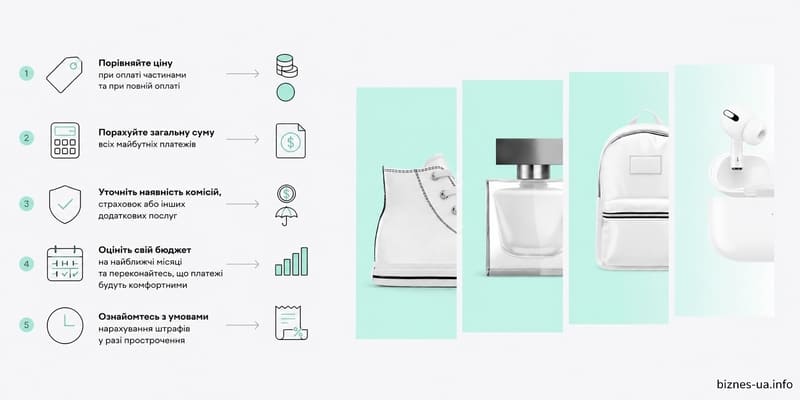
- Порівняти ціну товару при оплаті частинами та при повній оплаті;
- Порахувати загальну суму всіх майбутніх платежів;
- Уточнити, чи передбачені комісії, страховки або інші додаткові послуги;
- Оцінити власний бюджет на найближчі місяці та переконатися, що платежі будуть комфортними;
- Ознайомитися з умовами нарахування штрафів у разі прострочення.
Окремо варто сказати про оцінку впливу інфляції: у деяких випадках розстрочка дозволяє розподілити витрати в часі, бо фіксується в гривні. Це вигідно, коли майбутні платежі мають меншу реальну вартість.
Загальна сума витрат – це головне. Якщо після додавання всіх платежів, комісій і супутніх послуг покупка обходиться дорожче, ніж при звичайній оплаті, говорити про повноцінну програму «0%» уже не зовсім коректно. Саме тому перед оформленням варто витратити кілька хвилин на перевірку умов, щоб уникнути несподіваних переплат у майбутньому.
Коли краще не використовувати оплату частинами?
Попри зручність цього інструменту, оплата частинами підходить не для кожної ситуації. Іноді навіть тоді, коли ви маєте обмежений бюджет, а пропозиція реальна і цілком чесна та без переплат, це не компенсує ризики, які виникають через додаткове навантаження на особистий бюджет. Варто добре подумати перед оформленням, якщо:
- Покупка не є дійсно необхідною і може зачекати;
- Дохід нестабільний або залежить від сезонної роботи чи разових замовлень;
- Уже є активні кредити, розстрочки або інші фінансові зобов’язання;
- Немає впевненості, що щомісячні платежі вдасться вносити без затримок протягом усього строку.
Особливо обережними слід бути з емоційними та імпульсивними покупками. Звісно, коли це якась важлива річ, що є справді необхідною, наприклад, інструмент для роботи, без якого неможливо працювати, ноутбук, який потрібен для навчання, чи щось подібне – це одна ситуація. Якщо ж це звичайні «хотілки», то варто уважно обдумати своє рішення та не приймати його на емоціях.
Оплата частинами може створювати відчуття, що товар коштує дешевше, ніж насправді, хоча фінансове зобов’язання залишається на кілька місяців уперед. Якщо є сумніви щодо майбутніх доходів або необхідності покупки, краще відкласти рішення та ще раз оцінити свої можливості. У таких ситуаціях навіть програма з умовними «0%» може перетворитися на джерело додаткових витрат через прострочення та штрафи.
Висновок
Оплата частинами – це зручний інструмент розподілу платежів, який може бути вигідним лише за прозорих умов. Вона не завжди безкоштовна в реальному сенсі, навіть якщо маркетинг говорить про 0%. Часто можуть бути приховані платежі, які не є очевидними на перший погляд. Буває й банальне збільшення ціни. Основне правило просте: вигода існує тільки тоді, коли загальна сума витрат не збільшується, а графік платежів комфортний для бюджету.
FAQ
Чи впливає оплата частинами на кредитну історію?
Так. Інформація про оформлену оплату частинами може передаватися до бюро кредитних історій.
Чи потрібно мати банківську картку для оплати частинами?
Так, зазвичай потрібна вона або рахунок банку, який надає таку послугу.
Чи можна достроково погасити оплату частинами?
У більшості випадків так. Багато банків дозволяють закрити заборгованість раніше встановленого строку без додаткових штрафів. Проте конкретні умови варто перевіряти перед оформленням.
Що буде, якщо пропустити платіж?
У разі прострочення банк або фінансова компанія можуть нарахувати штраф, пеню чи інші додаткові платежі. Крім того, прострочення може негативно вплинути на кредитну історію.
Що вигідніше: оплата частинами чи споживчий кредит?
Якщо програма дійсно не передбачає переплати, оплата частинами зазвичай вигідніша. Споживчий кредит дає більше свободи у використанні коштів, але часто супроводжується відсотками та додатковими витратами.


